Furto d'identità, in Italia le frodi sul credito crescono del 23,8%
 Redazione SecurityOpenLab
Nel 2025 in Italia le frodi creditizie con furto d'identità superano i 38.300 casi e i 165 milioni di euro. Nelle frode al credito effettivamente erogato, le vittime più colpite sono le più giovani (18-40 anni).


Le frodi creditizie basate sul furto d'identità continuano a crescere in Italia, come documenta l'Osservatorio Frodi Creditizie 2025 di CRIF. I casi rilevati nel 2025 superano quota 38.300, con un aumento del 23,8% rispetto al 2024; il valore complessivo delle frodi supera i 165 milioni di euro, in crescita del 10,7%. L'analisi rivela che il numero dei casi cresce più del loro valore complessivo perché l'importo medio di ogni frode scende del 10,6% e si attesta a poco più di 4.300 euro. In altre parole, i truffatori aprono più finanziamenti a nome delle vittime, ma di importo mediamente più basso.
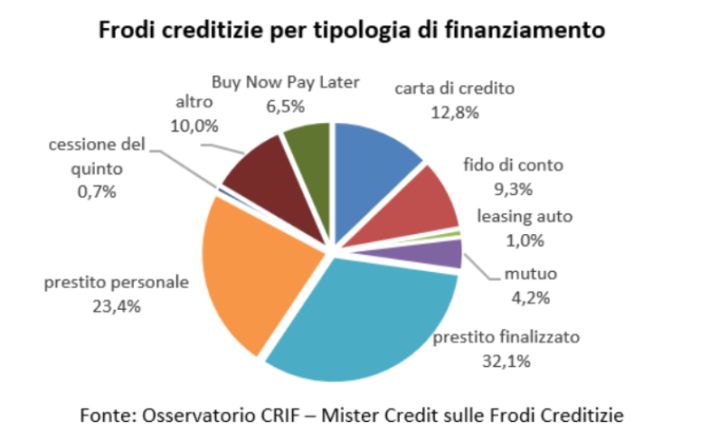
Il finanziamento legato all'acquisto di un bene o di un servizio specifico resta la forma di credito più colpita, con il 32,1% dei casi, nonostante registri un calo del 6,5%. La stessa tipologia nel 2018 rappresentava oltre il 72% delle frodi rilevate, a conferma del fatto che negli anni il peso si è nettamente ridotto. L'importo medio delle frodi su prestito finalizzato sale invece del 15,9% e arriva a 8.077 euro. I prestiti personali calano del 7,5% e la loro quota passa dal 25,2% al 23,4%, con un importo medio di 14.273 euro. I casi legati ai mutui aumentano del 50,1% e raggiungono il 4,2% del totale. Le frodi su carte di credito, revolving incluse, scendono del 18,1%. Il Buy Now Pay Later (BNPL), cioè l'acquisto con pagamento rateizzato direttamente al momento della spesa, cresce del 13,8% e pesa per il 6,5% dei casi.
Complessivamente i casi sotto i 1.500 euro calano del 12,6%, mentre la fascia tra 1.501 e 3.000 euro segna la crescita maggiore (+14,5%) e diventa la più rappresentata, con il 21,1% del totale. Le fasce tra 3.001 e 5.000 euro e tra 5.001 e 10.000 euro scendono rispettivamente del 9,8% e del 5,3%, e valgono il 13,7% e il 9,8% dei casi. Gli importi più alti restano sostanzialmente stabili, con un +1,4% per la fascia tra 10.001 e 20.000 euro e un +0,5% oltre i 20.000 euro.
Cosa comprano i truffatori
L'Osservatorio documenta i beni finanziati con le identità rubate: si parte con la categoria Consumi e spese personali, che comprende beni generici, abbigliamento e lusso, che sale al primo posto con il 21% dei casi (+53,1%). Gli elettrodomestici seguono con il 18,5%. I beni elettronici, informatici e la telefonia rappresentano il 9,9% dei casi, con un aumento dell'83%. Auto e moto valgono il 9% e calano del 6,4%. Le spese per la casa nel complesso arrivano al 10,1%, ripartito tra immobili e ristrutturazioni (5,5%) e arredamento (4,6%). La salute pesa per il 5%, la categoria finanza e assicurazioni per il 2,3%. CRIF collega quest'ultimo dato al ricorso sempre più frequente alla rateizzazione delle polizze assicurative.
Il 70,9% delle frodi di questo sottoinsieme riguarda il commercio e la grande distribuzione organizzata, il 23,5% i servizi, in crescita dell'86,2%, e il 2,2% il comparto di informatica, media e telecomunicazioni.
Profilo e geografia delle vittime
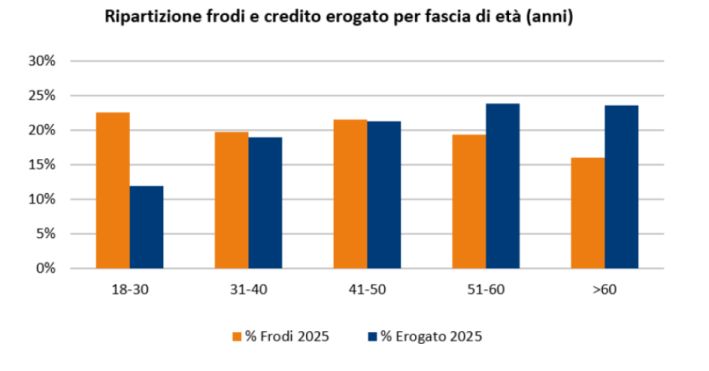
Gli uomini restano la maggioranza delle vittime, con il 66,4% dei casi; la presenza femminile cala del 4,3%. La fascia di età più rappresentata è quella tra 41 e 50 anni, con il 21,5% delle vittime, pur in calo del 2,8%. La fascia tra 31 e 40 anni scende del 4,8% e vale il 19,7% del totale. Gli under 30 crescono del 13,8% e ormai riguardano più di un caso di frode su cinque. La quota delle persone tra 51 e 60 anni cresce leggermente (+2,7%), quella degli over 60 diminuisce in modo più marcato (-8,7%). CRIF rapporta inoltre i casi di frode al credito effettivamente erogato a ciascuna fascia di età, lettura in cui i segmenti più giovani (18-40 anni) sono i più colpiti.
La Lombardia resta la prima regione per numero di casi, con una crescita del 4,9%. La Sicilia aumenta del 2% e supera la Campania, seguita da Lazio, Puglia e Piemonte. La variazione più ampia riguarda la Valle d'Aosta (+75,4%), che resta comunque marginale con lo 0,1% del totale. Crescono anche l'Abruzzo (+11,6%) e l'Umbria (+11,1%), mentre le frodi calano soprattutto in Trentino-Alto Adige (-14,7%) e in Calabria (-14,1%).
La classifica cambia quando i casi vengono rapportati al credito erogato in ciascuna regione: in questo caso le regioni con l'incidenza più alta sono Sicilia, Campania e Calabria, mentre le meno colpite sono Veneto e Friuli-Venezia Giulia. La Lombardia, prima per numero assoluto di casi, in questa graduatoria scivola oltre la metà della classifica.
Frodi che emergono dopo anni
Più della metà dei casi viene scoperta entro i primi 12 mesi; oltre il 40% nei primi sei. Il 24,7% dei casi analizzati emerge solo dopo tre anni e il 17,9% addirittura dopo oltre cinque. I tempi variano molto a seconda del prodotto. Quasi la totalità dei casi legati ai mutui viene scoperta dopo quattro o cinque anni dalla richiesta. Carte di credito, BNPL e leasing auto emergono invece entro un anno in tre casi su quattro, mentre per prestiti personali e finalizzati oltre il 65% dei casi viene scoperto entro 12 mesi.
La vittima spesso scopre la frode solo quando riceve una telefonata dell'istituto di credito che conferma l'erogazione di un finanziamento a suo nome. In alternativa, viene a conoscenza del problema con il sollecito di pagamento da parte della banca o di una società di recupero crediti, o a causare del rifiuto di una nuova richiesta di credito a causa di rate non pagate su un prestito aperto da altri.
Secondo i dati del CRIF, il furto d'identità parte spesso da un'esca di phishing e una denuncia tempestiva a volte non basta a fermare le conseguenze. Una dottoressa ha ricevuto un SMS che sembrava inviato dall'INPS e ha inserito dati e documenti su un sito fraudolento, si è resa conto della truffa e ha denunciato subito l'accaduto, ma nei mesi successivi ha scoperto che a suo nome erano stati attivati finanziamenti per oltre 17.000 euro.
Uno dei maggiori problemi rilevati dall'Osservatorio riguarda le frodi in cui l'identità usata è reale, con documenti e dati personali sottratti alla vittima. Sis ID, società francese specializzata nella prevenzione delle frodi sui bonifici, mette l'accento sul fatto che banche e operatori del credito hanno affinato per anni gli strumenti che valutano se un richiedente è in grado di rimborsare il prestito, mentre dedicano meno attenzione alla verifica che il denaro arrivi sul conto della persona giusta. Per questo motivo le autorità di vigilanza stanno chiedendo con sempre maggiore insistenza la prova di controlli attuati prima che i fondi vengano movimentati. La proposta dell'azienda è una verifica della titolarità del conto basata su una rete condivisa tra organizzazioni, in cui i dati vengono aggiornati in modo continuo. Inoltre, Sis ID suggerisce di indirizzare a un operatore le pratiche in cui i dati non coincidono, di modo che i team antifrode possano concentrare tempo e risorse sui casi davvero sospetti.
Tag correlati
Esplora altri articoli su questi argomenti
Se questo articolo ti è piaciuto e vuoi rimanere sempre informato
Notizie correlate
Speciali Tutti gli speciali
Calendario Tutto
Ultime notizie Tutto
Furto d'identità, in Italia le frodi sul credito crescono del 23,8%
12-11-2026
Cybersecurity strategica per tre aziende italiane su quattro
12-11-2026
Sophos: l’AI spinge verso una nuova cybersecurity
11-11-2026
Ransomware The Gentlemen super le 800 vittime
11-11-2026
G11 Media Networks

SecurityOpenLab e' un canale di BitCity, testata giornalistica registrata presso il tribunale di Como ,
n. 21/2007 del
11/10/2007- Iscrizione ROC n. 15698
G11 MEDIA S.R.L.
Sede Legale Via NUOVA VALASSINA, 4 22046 MERONE (CO) - P.IVA/C.F.03062910132
Registro imprese di Como n. 03062910132 - REA n. 293834 CAPITALE SOCIALE Euro 30.000 i.v.
